El avalúo de una vivienda es una parte importante de muchas operaciones inmobiliarias, especialmente cuando el comprador utiliza financiamiento hipotecario.
Antes de aprobar un préstamo, el prestamista generalmente solicita una opinión independiente del valor de mercado del inmueble. El avalúo le ayuda a evaluar si la propiedad ofrece garantía suficiente para el préstamo propuesto.
Para compradores y vendedores, también aporta información importante sobre cómo se compara la propiedad con viviendas similares en el mercado actual.
Un avalúo no es lo mismo que una inspección de vivienda, el análisis comparativo de mercado de un agente inmobiliario o la valoración fiscal de una propiedad.
Entender qué hace y qué no hace un avalúo ayuda a interpretar sus resultados.
¿Qué es un avalúo de vivienda?
Es una opinión profesional sobre el valor de una propiedad, elaborada por un valuador calificado.
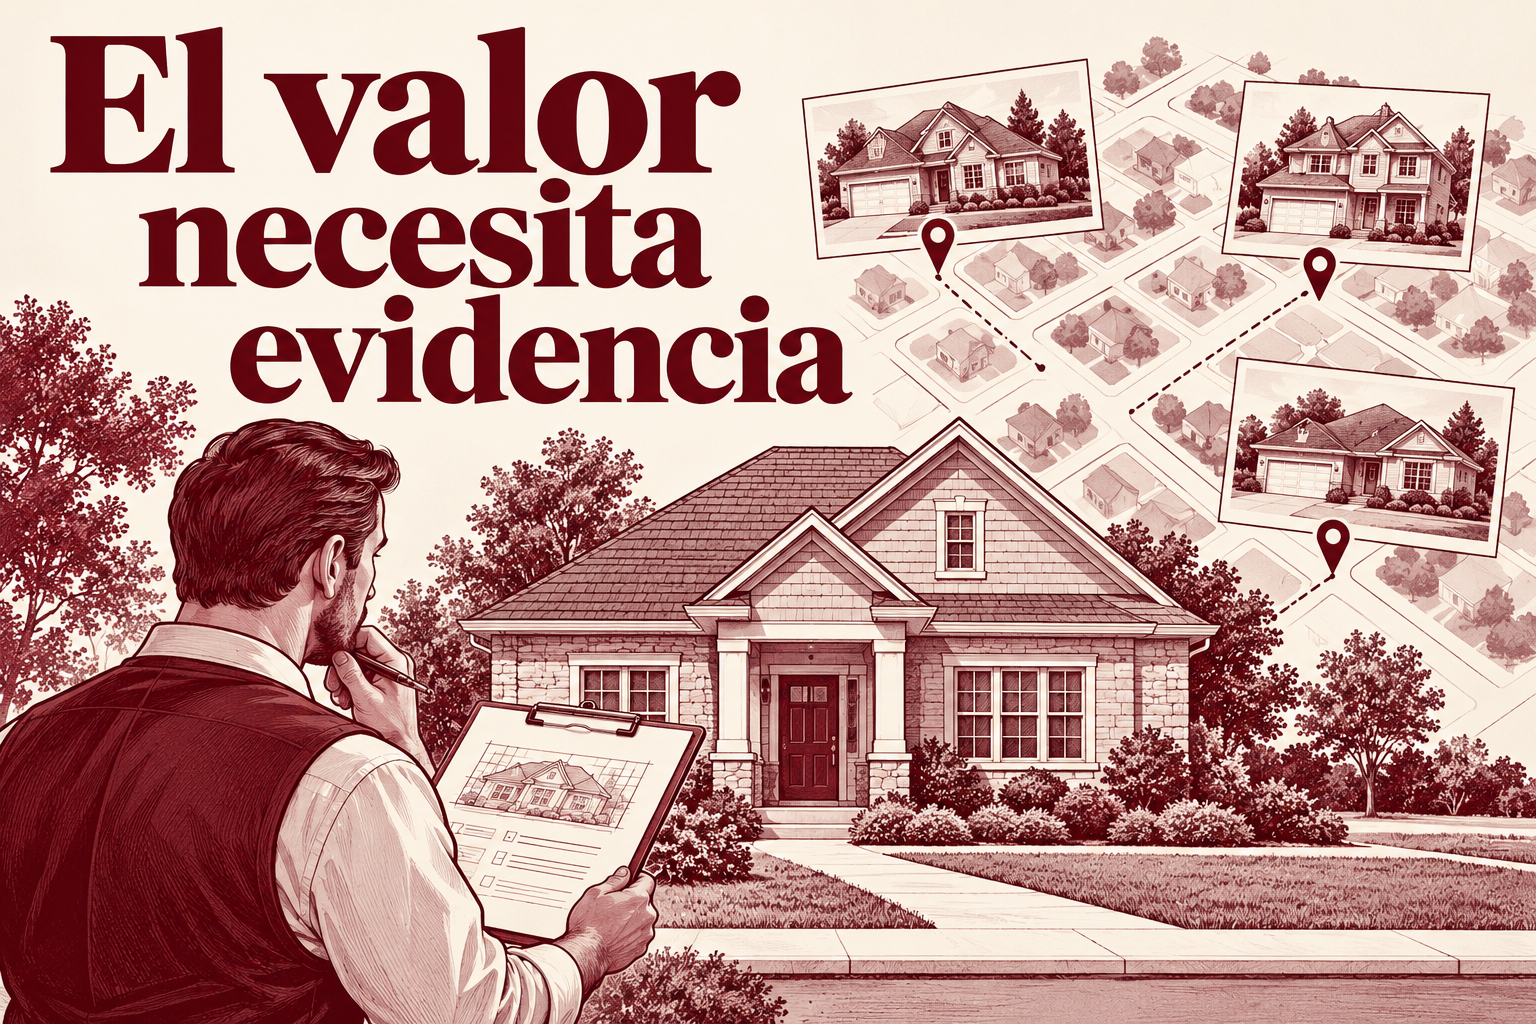
El valuador investiga el inmueble, analiza información relevante del mercado, revisa ventas comparables y aplica métodos de valoración reconocidos para desarrollar su opinión.
En muchas viviendas, el enfoque de comparación de ventas es especialmente importante: compara el inmueble con propiedades vendidas recientemente que sean razonablemente similares en ubicación, tamaño, características y estado.
El informe final generalmente documenta:
- Características del inmueble
- Información del mercado
- Ventas comparables
- Ajustes
- Supuestos relevantes
- Análisis que respalda la conclusión de valor
El avalúo expresa una opinión de valor a una fecha determinada. No garantiza cuánto valdrá la propiedad en el futuro.
¿Quién solicita el avalúo?
Cuando se compra con financiamiento hipotecario, el prestamista suele solicitarlo mediante un proceso autorizado.
El comprador generalmente paga el costo como parte de los gastos de la operación, aunque la responsabilidad profesional del valuador es emitir una opinión independiente e imparcial.
Compradores, vendedores, prestamistas y profesionales inmobiliarios no deben intentar influir en el valuador para obtener un valor predeterminado.
El precio del contrato es información pertinente, pero no establece automáticamente el valor del avalúo.
El valuador debe evaluar el inmueble con base en la evidencia de mercado disponible y las normas profesionales aplicables.
¿Qué considera el valuador?
Puede considerar numerosas características del inmueble y del mercado, entre ellas:
- Ubicación
- Tamaño del terreno
- Superficie habitable bruta
- Tipo de propiedad
- Antigüedad
- Estado aparente
- Número de recámaras y baños
- Calidad de construcción
- Remodelaciones y mejoras
- Funcionalidad de la distribución
- Garaje y estacionamiento
- Características exteriores
- Características del vecindario
- Ventas comparables recientes
- Condiciones actuales del mercado
La importancia de cada factor varía según la propiedad.
Por ejemplo, gastar $50,000 en una remodelación no significa necesariamente que el valor de mercado aumente $50,000.
El costo y el valor que aporta una mejora no son necesariamente iguales.
Una mejora añade valor en la medida en que los compradores de ese mercado la reconocen y están dispuestos a pagar por ella.
¿Qué ocurre durante la visita del valuador?
Durante la inspección u observación del inmueble, el valuador suele documentar sus características relevantes.
Según el encargo, puede:
- Medir el inmueble
- Confirmar su distribución general
- Fotografiar interiores y exteriores
- Observar el estado visible
- Documentar remodelaciones y mejoras
- Revisar garajes y otras construcciones
- Anotar características relevantes del terreno
- Considerar influencias externas
- Confirmar características indicadas en la operación
La visita física puede ser relativamente breve.
Sin embargo, el trabajo incluye mucho más: investigar ventas comparables, analizar el mercado, aplicar los ajustes pertinentes y preparar el informe final.
El avalúo no es una inspección técnica integral.
Avalúo e inspección de vivienda: funciones distintas
Estos servicios tienen objetivos muy diferentes.
La inspección de vivienda se centra principalmente en el estado y funcionamiento accesible de los sistemas y componentes. Puede identificar necesidades de mantenimiento, defectos, riesgos de seguridad y condiciones que requieren evaluación adicional.
El avalúo se centra principalmente en desarrollar una opinión del valor de mercado.
El valuador puede observar condiciones visibles que afecten al valor o a los requisitos del prestamista, pero el avalúo no debe sustituir una inspección profesional.
Una vivienda puede obtener un avalúo igual o superior al precio de compra y aun así necesitar reparaciones importantes.
También puede estar en excelentes condiciones físicas y obtener un avalúo inferior al precio del contrato si la evidencia de mercado no respalda lo acordado.
¿Cómo se eligen las ventas comparables?
Las ventas comparables, conocidas como comps, ayudan a evaluar el valor de mercado del inmueble.
Los comparables sólidos suelen ser similares en:
- Ubicación
- Tipo de propiedad
- Superficie habitable
- Tamaño del terreno
- Antigüedad
- Diseño
- Estado
- Características
- Fecha de venta
Rara vez existen comparables perfectos. Por eso, el valuador puede ajustar diferencias relevantes.
Por ejemplo, las propiedades pueden diferir en:
- Superficie habitable
- Número de baños
- Capacidad del garaje
- Características del terreno
- Estado
- Remodelaciones
- Piscina u otras comodidades
- Factores relacionados con la ubicación
Los ajustes buscan reflejar diferencias respaldadas por el mercado, en lugar de sumar o restar simplemente el costo original de construcción de cada elemento.
¿Por qué puede diferir del precio del contrato?
El precio del contrato es la cantidad que un comprador y un vendedor específicos acordaron.
El valor del avalúo es la opinión independiente del valuador basada en la evidencia de mercado disponible y las características del inmueble.
Los valores pueden diferir por motivos como:
- Pocas ventas comparables
- Condiciones de mercado que cambian rápidamente
- Situaciones con múltiples ofertas
- Una oferta inusualmente agresiva
- Preocupaciones sobre el estado del inmueble
- Características singulares de la propiedad
- Diferencias de tamaño o características
- Concesiones del vendedor
- Falta de respaldo de mercado para el precio del contrato
Una diferencia no significa automáticamente que el avalúo sea incorrecto.
Significa que las partes deben revisar el informe, los comparables y los términos de la operación antes de decidir cómo proceder.
¿Qué pasa si el avalúo resulta bajo?
Un avalúo bajo ocurre cuando el valor estimado es inferior al precio de compra acordado.
El prestamista puede basar el cálculo de la relación préstamo-valor en el valor menor, según el programa de préstamo y los requisitos de evaluación crediticia.
La diferencia de financiamiento puede llevar a considerar opciones, según el contrato y las circunstancias:
- Que el comprador aporte fondos adicionales
- Que el vendedor reduzca el precio
- Que ambas partes negocien un acuerdo intermedio
- Que el comprador cambie la estructura del financiamiento
- Que el comprador aporte más capital propio
- Solicitar una reconsideración del valor
- Terminar la operación si el contrato lo permite
El prestamista y los profesionales inmobiliarios del comprador pueden explicar las opciones disponibles.
Las preguntas jurídicas sobre derechos y obligaciones contractuales deben dirigirse a un abogado inmobiliario calificado.
El tiempo importa. Revise pronto los resultados, porque pueden aplicarse plazos de financiamiento y del contrato.
¿Se puede cuestionar un avalúo?
En algunas circunstancias, el prestamista puede permitir una reconsideración de valor, o Reconsideration of Value (ROV), u otro proceso formal de revisión.
Una solicitud sólida se enfoca en errores específicos de hecho o evidencia relevante del mercado, más allá de afirmar que el valor parece demasiado bajo.
La información útil puede incluir:
- Ventas recientes más comparables
- Datos incorrectos de la propiedad
- Mejoras omitidas
- Superficie en pies cuadrados incorrecta
- Número de habitaciones incorrecto
- Características relevantes omitidas
- Diferencias importantes entre los comparables elegidos y el inmueble
- Evidencia pertinente del mercado que no se consideró
Estar en desacuerdo con el valor generalmente no basta.
Las solicitudes más sólidas son objetivas, documentadas, organizadas y respaldadas por evidencia creíble, y respetan la independencia del valuador.
Cómo puede prepararse el vendedor
No es necesario remodelar únicamente porque se programó un avalúo.
Prepararse ayuda a que el valuador disponga de acceso razonable e información correcta. Antes de la cita, el vendedor puede:
- Facilitar acceso a todas las áreas pertinentes
- Realizar reparaciones prácticas cuando corresponda
- Limpiar y ordenar
- Mantener seguras a las mascotas
- Dejar accesibles las habitaciones y áreas de equipos
- Preparar una lista de mejoras importantes
- Proporcionar fechas de remodelación
- Proporcionar información de permisos cuando exista
- Identificar características importantes del inmueble
- Tener documentación disponible cuando sea pertinente
La lista de mejoras puede ayudar, pero no debe suponerse que el dinero invertido equivale automáticamente al aumento del valor de mercado.
Qué debe saber el comprador antes del avalúo
Entender el proceso también beneficia al comprador. Antes del cierre, conviene saber:
- Quién solicita el avalúo
- Cuándo se espera que esté listo
- Si el préstamo exige un tipo específico de avalúo
- Qué ocurre si el valor es menor que el precio del contrato
- Qué plazos contractuales se aplican
- Si el prestamista ofrece un proceso de reconsideración
No suponga que el avalúo garantiza el estado físico de la propiedad.
El avalúo y la inspección tienen funciones distintas y ambos son importantes para evaluar una compra.
Los avalúos también sirven para otros fines
Pueden utilizarse en:
- Refinanciamientos
- Planificación patrimonial
- Procesos de divorcio
- Disputas relacionadas con impuestos
- Operaciones privadas
- Análisis de inversión
- Ciertas decisiones hipotecarias
El tipo y alcance adecuados dependen del uso previsto.
Para fines jurídicos, fiscales, sucesorios u otros especializados, trabaje con profesionales que tengan experiencia pertinente y comprendan los requisitos del encargo.
Una opinión respaldada por evidencia
Un avalúo profesional no garantiza el valor futuro.
Los mercados y las tasas cambian; los vecindarios evolucionan, las preferencias de los compradores se modifican y las propiedades envejecen y necesitan mejoras.
El avalúo ofrece una opinión basada en el inmueble, las condiciones del mercado y la información disponible en un momento determinado.
Al comprador le aporta otra perspectiva sobre el respaldo del precio en el mercado. Al vendedor le permite comprender la comparación con ventas recientes. Al prestamista le ayuda a evaluar el inmueble como garantía.
Interprete el resultado con contexto
El avalúo es importante en muchas operaciones, pero no debe confundirse con una inspección ni con una garantía de valor futuro.
Responde una pregunta central: «Con base en la evidencia de mercado disponible, ¿cuánto vale razonablemente esta propiedad a la fecha del avalúo?»
Entender cómo se analizan los comparables, las características, las condiciones del mercado y los ajustes permite interpretar el resultado con mayor objetividad.
Una operación exitosa exige más que acordar un precio: requiere comprender el inmueble, el mercado, el financiamiento y la evidencia que respalda la operación.
Este artículo es informativo y no constituye asesoría de avalúos, préstamos, jurídica, fiscal ni inmobiliaria. Los requisitos y procedimientos pueden variar según la operación, ubicación, prestamista y programa de préstamo. Compradores y vendedores deben consultar a profesionales debidamente calificados sobre sus circunstancias particulares.